在通信网络设备及器件领域,中兴通讯、中际旭创和烽火通信无疑是备受关注的代表企业。它们分别在不同细分赛道占据重要地位,但若以“成长能力”为标尺,谁的潜力更胜一筹?本文将从营收增速、净利润增长、研发投入以及行业景气度四个维度进行横向对比,揭示三家企业成长能力的真实成色。
一、营收与净利润增速:中际旭创展现爆发力
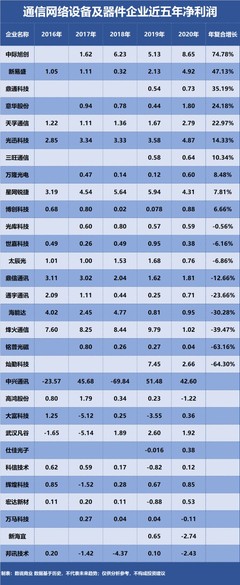
从近三年(2021-2023年)的财务数据看,中际旭创的成长速度显著领先。受益于全球AI算力需求爆发,其高速光模块产品供不应求,2023年营收同比增长超过50%,净利润增幅更是突破60%。相比之下,中兴通讯同期营收增速维持在10%左右,净利润增长约15%-20%,表现稳健但缺乏爆发性;烽火通信则受运营商资本开支周期影响,增速波动较大,部分年份甚至出现负增长。
二、研发投入:中兴通讯的长期壁垒
成长能力不仅看短期增速,更要看持续投入带来的未来潜力。中兴通讯近三年研发费用率始终保持在15%以上,2023年研发投入超200亿元,在5G-A、算力基础设施等领域积累深厚。中际旭创研发费用率约8%-10%,聚焦光模块技术迭代;烽火通信研发费用率约12%,但绝对值规模较小。中兴通讯的高强度研发为其在通信设备主航道的长期竞争力提供了支撑,但需注意其体量庞大导致增速弹性相对有限。
三、行业景气度与赛道卡位:中际旭创享受AI红利
中际旭创所处的高速光模块赛道,直接受益于全球云计算厂商和AI数据中心对800G/1.6T光模块的强劲需求,行业未来三年复合增长率预计超过30%。中兴通讯作为全球主流通信设备商,业务覆盖无线、有线、算力等多元领域,但运营商资本开支放缓对其增长形成制约。烽火通信在光通信传输设备领域具备优势,但同样面临传统电信市场增速下滑的挑战,其成长更多依赖于智慧城市、行业专网等新业务拓展。
四、成长能力综合评估
若以“未来三年营收及净利润复合增速”为核心指标,中际旭创成长能力最强。其在AI算力浪潮中精准卡位,产品需求确定性高,业绩弹性大。中兴通讯则凭借稳健的基本面、高研发投入和多元业务布局,成长持续性较好,但增速趋于平稳,属于“稳态成长型”选手。烽火通信成长能力相对较弱,亟需在新业务领域实现突破以打开增长空间。
结论:短期爆发力看中际旭创,长期稳健性看中兴通讯。烽火通信则需加快转型步伐。投资者应根据自身对“成长”的定义——是高弹性还是可持续性——做出选择。