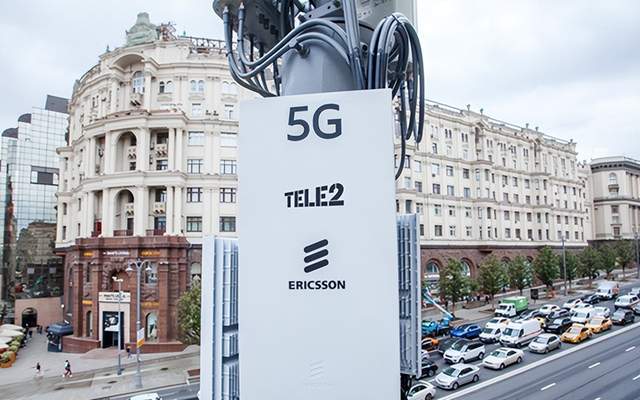
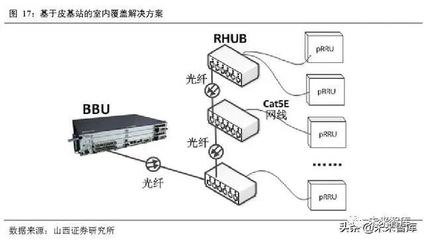
一、全球5G建设进入加速期,新一轮移动通信网络建设高潮来临\n\n当前,全球5G网络建设正从起步阶段迈向规模化部署的关键时期。根据全球移动供应商协会(GSA)数据,截至2024年底,全球已有超过150个国家和地区的680余家运营商投资建设5G网络,5G商用网络数量超过320张。我国自2019年正式发放5G商用牌照以来,5G基站累计建成超过400万个,占全球5G基站总数的一半以上,5G移动电话用户突破10亿户,网络规模和用户规模均居全球首位。\n\n进入2025年,随着5G-A(5G-Advanced)技术的逐步成熟和频谱资源的进一步释放,新一轮移动通信网络建设高潮正在形成。三大运营商资本开支结构出现明显变化,5G网络建设重点从广覆盖转向深度覆盖与容量提升,同时开始向5G-A演进升级。中国移动明确提出2025年5G-A网络规模商用目标,中国电信和中国联通也在加速推进共建共享网络的提质增效。可以判断,通信网络设备产业正迎来新一轮需求释放期。\n\n二、5G网络设备市场格局与产业链分析\n\n(一)无线接入网设备:基站建设仍是核心战场\n\n无线接入网(RAN)设备是5G网络建设的核心环节,主要包括基站天线、射频模块、基带处理单元等。当前全球RAN市场呈现寡头竞争格局,华为、爱立信、诺基亚、中兴通讯和三星五大厂商占据全球90%以上的市场份额。值得注意的是,随着Open RAN架构的推进,传统的封闭式设备供应模式正面临变革,新型设备供应商获得进入机会,但短期内传统设备厂商的主导地位难以撼动。\n\n从技术演进看,5G基站设备正朝三个方向发展:一是向5G-A演进,引入通感一体化、无源物联、RedCap等新特性;二是向绿色节能方向发展,通过新材料和新架构降低基站功耗;三是向智能化和云化方向发展,AI内生能力和云原生架构成为新一代基站的重要特征。\n\n从市场需求看,国内市场受益于运营商5G-A升级和农村广覆盖补盲建设,基站设备需求保持稳定;海外市场方面,东南亚、中东、拉美等地区的5G建设仍处于快速推进阶段,为国内设备厂商提供了广阔的出口空间。\n\n(二)核心网设备:云化与智能化趋势明确\n\n5G核心网是网络的大脑,负责连接管理、会话管理、策略控制等关键功能。当前核心网设备已全面向SA(独立组网)架构和云原生架构演进。随着网络切片、边缘计算等新业务场景的拓展,核心网设备的市场需求从传统的集中式部署向分布式、云化部署转变。\n\n在产业格局方面,华为、中兴通讯、爱立信和诺基亚是核心网设备的主要供应商。国内厂商在核心网领域的技术积累深厚,NFV(网络功能虚拟化)和SDN(软件定义网络)等关键技术处于全球领先水平。随着5G-A核心网升级需求和专网市场的兴起,核心网设备市场有望迎来结构性增长。\n\n(三)光通信设备:承载网络升级需求持续释放\n\n5G网络的高速率、低时延特性对承载网络提出了更高要求,光通信设备作为信息传输的核心基础设施,受益于5G建设带来的网络升级需求。主要包括光模块、光纤光缆、OTN传输设备、波分复用设备等。\n\n在光模块领域,5G前传、中传和回传分别对应不同的传输距离和速率要求,带动25G/50G/100G/400G等多品类光模块产品的需求增长。国内光模块企业在全球市场具备较强竞争力,中际旭创、光迅科技、新易盛等企业已进入全球主流设备商和云厂商供应链。\n\n在光纤光缆领域,随着5G基站密集部署以及F5G千兆光网建设的协同推进,光纤光缆需求保持增长态势。国内長飛光纖、亨通光电、中天科技等龙头企业具备完整产业链优势,并在海外市场持续拓展。\n\n在传输设备领域,OTN、SPN(切片分组网)等技术的推广应用,带动传输设备市场稳定增长。华为、中兴通讯、烽火通信是国内主要供应商,在800G/1.6T高速传输技术方面持续创新。\n\n(四)小基站及室分设备:深度覆盖需求驱动增长\n\n5G网络频段更高、穿透损耗更大,深度覆盖和室内覆盖需求更加突出。小基站和室内分布系统设备成为解决深度覆盖问题的关键手段。相比宏基站,小基站具有部署灵活、成本较低、覆盖精准等优势,在热点区域扩容、室内覆盖、工业园区等场景中的应用日益广泛。\n\n随着5G-A商用的推进和6G研究的启动,小基站和室分设备市场有望保持快速增长。国内京信通信、中信科移动、佰才邦等企业在小基站领域积极布局,产品方案不断成熟。\n\n三、5G-A与6G演进带来设备变革新方向\n\n5G-A作为5G向6G演进的关键阶段,引入了下行万兆、上行千兆、确定性网络、通感一体、无源物联等颠覆性能力,对通信网络设备提出了全新要求:一是频段扩展,新中频和高频段的使用推动基站射频前端向更高频段、更大带宽方向升级;二是天线技术创新,大规模天线阵列向超大规模天线阵列(ELAA)演进,智能超表面(RIS)等新技术为设备形态带来变革;三是 AI 原生基站, AI 算法深度融入基站的资源调度和波束管理,推动设备智能化水平跃升。\n\n与此ITU在2023年已明确6G框架和愿景,我国也已启动6G技术试验。前瞻性地看,太赫兹通信、空天地一体化、智能面等新技术方向,将为通信设备产业创造长期增长空间和先行布局机遇。\n\n四、通信网络设备产业面临的机遇与挑战\n\n(一)发展机遇\n\n第一,国内5G-A升级和海外5G建设构成双重驱动,设备市场需求具备较强支撑。第二,数字化转型和行业专网建设为通信设备开辟了新的应用空间,工业互联网、智慧矿山、智慧港口等场景带来差异化设备需求。第三,我国已形成从芯片、器件、模组到整机的完整通信设备产业链,在全球供应链中具备系统集成和快速交付优势。第四,卫星互联网、低空经济等新兴领域的发展为通信网络设备企业提供了跨领域拓展机会。\n\n(二)面临挑战\n\n第一,地缘政治因素对通信设备供应链的影响仍在持续,部分关键芯片和射频器件的外部约束需要加快国产替代步伐。第二,运营商资本开支整体处于平缓期,设备行业面临毛利率压低的现实压力,企业需要谨慎控制生产成本。第三,Open RAN、智能超表面等新技术可能重塑产业准入门槛和利润分配方式,行业竞争生态面临深刻变化。第四,设备能效和环境影响要求日趋严格,绿色低碳技术和产品的开发成为必经门槛。\n\n五、发展建议\n\n一是加快关键核心技术攻关。聚焦基带芯片、射频前端、高速光器件等
5G通信网络专题报告 新一轮移动通信网络建设迎来高潮,通信网络设备迎来发展新机遇
如若转载,请注明出处:http://www.umishow.com/product/4.html
更新时间:2026-11-01 16:21:03