2020年,通信网络设备行业在外部扰动与内部节奏调整中经历了并不平凡的一年。年初疫情冲击产业链运转,年中后在“新基建”政策推动下,5G建设快速回补,但设备商毛利率承压、运营商资本开支结构性分化、全球供应链不确定性增加等问题依然存在。站在2020年末展望2021年,我们判断行业正站在“跨越低谷、择优布局”的关键节点:总量增长虽趋于平稳,但结构机会显著,技术迭代、需求升级与竞争格局重塑将共同主导新一轮价值分配。
一、2020年复盘:压力释放,底部逐步确认
2020年通信网络设备板块整体呈现“前低后高、结构分化”的特征。一季度受疫情拖累,设备交付与工程安装延迟,产业链公司业绩普遍承压;二季度起,以5G基站、数据中心为代表的新型基础设施加速落地,主设备、光模块、光纤光缆等环节需求回暖,但价格竞争依然激烈。光纤光缆行业经历集采价格大幅下行后,落后产能逐步出清,龙头企业在底部区域巩固份额;光模块环节则受益于海外数据中心需求与国内5G前传招标,高速率产品出货占比提升,盈利能力相对稳健。主设备商在国内外市场实现份额突破,但受制于运营商降本诉求与研发投入高企,利润率改善有限。
2020年是行业压力集中释放的一年,也是竞争格局加速优化的年份。估值层面,板块经历前期调整后,部分优质标的已进入历史估值中枢下方,为2021年的布局提供了较好的安全边际。
二、2021年展望:总量平稳,结构为王
(1)运营商资本开支:温和增长,结构调整
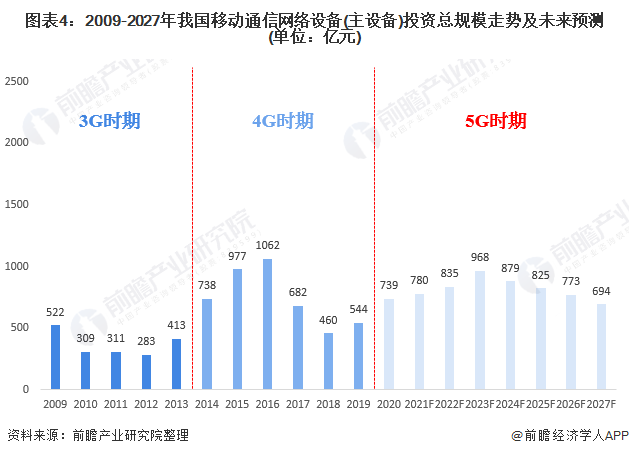
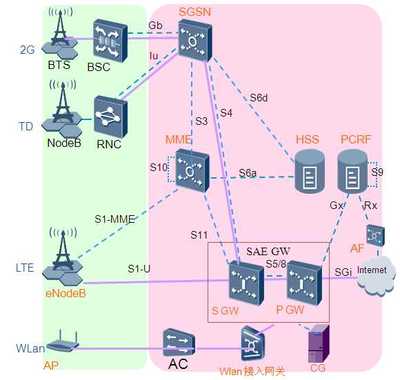
2021年国内5G建设将从“规模铺开”转向“深度覆盖与行业应用并重”的阶段。我们预计三大运营商资本开支总体保持温和增长,但结构上呈现两大变化:一是无线侧投资占比逐步见顶,5G基站新建规模较2020年高点有所回落,投资重点转向现网扩容、室分覆盖及700MHz等低频网络建设;二是传输网、核心网及数据中心相关投资占比提升,承载网升级与云网融合成为新的投入主线。这一结构变化意味着,单纯依赖基站放量的环节弹性减弱,而光传输、数据中心交换、服务器及配套电源等环节的景气度有望延续。
(2)主设备商:份额红利延续与毛利率修复的赛跑
主设备商是通信网络设备板块的核心资产。2021年,国内设备商在全球市场的份额优势有望进一步巩固,海外部分区域市场受地缘因素影响存在不确定性,但新兴市场及欧洲部分运营商的采购结构变化仍提供增量机会。国内市场方面,招标格局趋于稳定,价格竞争最激烈的阶段或已过去,叠加自研芯片与供应链管理能力提升,主设备商毛利率有望逐步企稳。需要关注的风险点在于:运营商降本压力持续、5G行业应用变现节奏慢于预期,以及海外市场政策扰动对订单节奏的影响。
(3)光模块与光器件:数通与电信共振,高速率升级为主线
光模块是通信设备链条中技术迭代最快、弹性最大的环节之一。2021年,电信侧受益于5G承载网建设及千兆光网推进,中回传高速率光模块需求继续保持增长;数通侧则受益于全球云厂商资本开支回暖与400G光模块规模化出货,高速率产品占比提升将带动产品结构优化。硅光技术、相干光模块等新方向逐步从研发走向落地,具备高速率产品量产能力与客户结构优质的头部企业有望持续受益。风险方面,需警惕新增产能集中释放带来的价格压力,以及上游光芯片供应格局变化。
(4)光纤光缆:底部企稳,关注龙头修复与多元化布局
光纤光缆行业经过近两年的价格下行与产能出清,2021年有望逐步走出底部。国内需求端,5G承载网、千兆宽带与海外市场拓展提供支撑;供给端,落后产能退出使行业集中度进一步提升,招标价格继续大幅下行的空间有限。龙头企业凭借成本优势与多元化业务(如海缆、特种光缆、通信工程服务)有望率先实现盈利修复。这一环节的投资逻辑重在“格局改善+估值修复”,而非需求爆发式增长。
(5)网络设备与数据中心配套:云网融合主线下的确定性机会
随着云计算、边缘计算与企业数字化转型加速,数据中心交换机、服务器、UPS、精密温控等网络设备与配套环节需求旺盛。2021年,国内互联网厂商与政企客户的数据中心建设有望保持较高景气,带动相关设备需求持续增长。云网融合推进将拉动SDN/NFV、智能网关等新形态设备的应用。这一方向的关键在于甄别具备客户黏性、研发迭代能力强的细分龙头,警惕低端产品同质化竞争。
三、风险因素
第一,运营商资本开支不及预期或投资节奏后移,直接影响设备需求释放;第二,全球供应链扰动持续,芯片、光芯片等关键器件供应紧张可能推升成本、制约交付;第三,行业应用培育缓慢,5G toB场景商业化兑现节奏存在不确定性;第四,海外市场政策风险加大,部分区域市场准入门槛提升对相关公司海外业务形成扰动;第五,部分环节价格竞争再度加剧,侵蚀盈利修复逻辑。
四、投资策略:跨越低谷,择优布局
2021年通信网络设备行业总体进一步大幅下跌空间有限,更多机会来自结构性修复与龙头企业盈利改善。我们建议以“择优布局”为核心思路,围绕三道主线展开:
其一,优选竞争格局清晰、份额优势稳固的主设备与核心器件龙头。这类企业具备供应链控制力、研发壁垒与全球客户资源,在行业底部阶段配置价值较高,重点关注毛利率边际改善与海外份额提升。
其二,聚焦技术升级主线的弹性环节,以光模块、高速率光通信为代表。数通市场400G升级与电信承载网建设形成需求共振,技术代际领先、客户结构优质的企业将持续获得结构性溢价,建议在市场调整中把握布局机会。
其三,关注底部行业格局优化的修复型机会,如光纤光缆龙头。此类机会的逻辑源于供给出清与竞争理性化带来的盈利触底回升,适合在预期低位逐步布局,等待基本面确认。
操作节奏上,上半年重点关注招标落地、资本开支规划与一季度业绩验证带来的定价窗口;年中至下半年,则关注行业应用落地与海外市场变化带来的超预期可能。整体上,应回避技术路线上处于劣势、主要依赖低价抢单的标的,优先配置研发投入持续转化、现金流良性的企业。
2020年是通信网络设备行业的压力之底,也孕育着结构之变。进入2021年,需求并不会迎来野蛮式放量,但技术水平、竞争格局、盈利能力等多条维度的修复正在路上。跨越低谷需要的不是赌行业总体增速,而是逐一分辨各细分环节的周期位置与竞争态势,在情绪低位择优布局真正具备竞争力的核心资产。对于投资者而言,这或许正是穿越周期波动、分享技术迭代红利的理性时点。