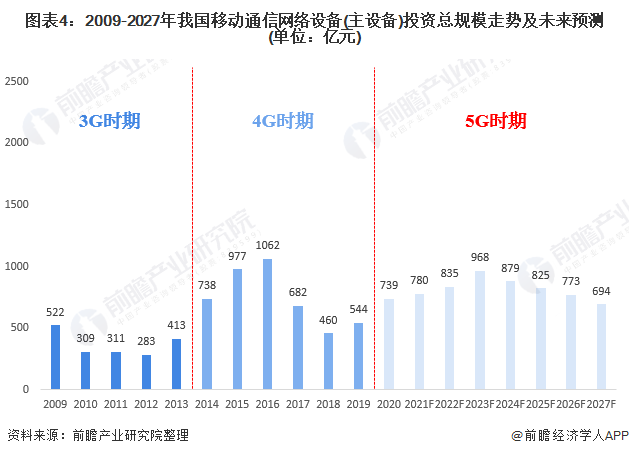
2021年,中国5G产业进入规模化部署的关键阶段,投资规模持续扩大,产业链各环节呈现差异化发展态势。从投资结构来看,通信网络设备占比最大,成为拉动5G产业投资的主力军;从投资周期来看,受益于政策推动、运营商集采放量以及行业应用加速落地,5G产业投资高峰预计出现在2023-2024年。
一、5G产业投资现状
2021年,中国5G网络建设稳步推进。工业和信息化部数据显示,截至2021年底,全国累计建成并开通5G基站超过140万个,覆盖所有地级市城区、超过98%的县城城区和80%的乡镇镇区。5G终端连接数突破5亿户,5G手机出货量占比持续提升。在基础设施快速铺开的背景下,5G产业链投资保持较高热度,投资主体涵盖电信运营商、设备制造商、垂直行业企业以及社会资本。
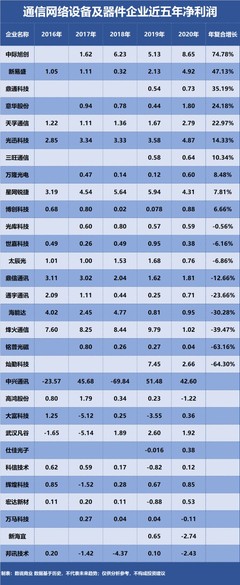
从产业链投资分布看,通信网络设备环节占据最大投资份额。5G网络设备包括基站设备、核心网设备、传输设备等,是5G网络建设的核心支撑。2021年,三大电信运营商5G相关资本开支合计超过1800亿元,其中网络设备采购占比超过60%。华为、中兴通讯、爱立信、诺基亚等设备商凭借技术优势占据主要市场份额,国内设备商在基站和核心网领域的份额持续提升。除运营商集采外,行业专网建设、边缘计算设备、小基站等新兴需求也为通信网络设备投资注入增量。
相比之下,5G终端设备、应用场景和平台软件等环节的投资体量相对较小,但增速较快。5G手机、模组、CPE等终端产品出货量快速增长,带动射频器件、基带芯片等上游投资;工业互联网、智慧医疗、智慧港口等垂直行业应用逐步落地,推动5G与行业融合的投资升温。
二、投资高峰预测:2023-2024年
综合政策环境、技术成熟度和市场需求判断,2023-2024年将成为中国5G产业投资的高峰期。主要依据如下:
第一,网络建设进入深度覆盖阶段。2021-2022年完成地市级以上城区广覆盖后,2023-2024年5G网络建设将向县城、乡镇及重点场景深度覆盖延伸,基站新建和改造需求集中释放,同时5G-A(5G-Advanced)技术演进启动,推动网络设备更新升级,带动通信网络设备投资再上台阶。
第二,行业应用从试点走向规模复制。2023-2024年,5G在工业制造、矿山、港口、医疗、教育等领域的应用将逐步成熟,行业专网建设、边缘计算节点部署、5G模组及终端采购需求显著增长,应用侧投资占比提升。
第三,政策持续加码。国家“十四五”规划明确提出加快5G网络规模化部署,推动5G融入千行百业。各级政府出台的5G应用扬帆行动计划、新型基础设施建设方案等政策,为5G投资提供有力支撑。
第四,产业链成熟度提升。芯片、模组、终端等环节成本下降,5G行业终端价格逐步走低,投资回报预期改善,吸引更多社会资本进入。
三、通信网络设备:最大投资板块
通信网络设备是5G产业投资中占比最大的板块,其投资逻辑主要体现在三方面:
一是网络建设的刚性需求。5G基站密度显著高于4G,单站投资虽有所下降,但基站数量大幅增加,且核心网、传输网需同步升级,设备投资总额庞大。
二是技术迭代驱动更新需求。5G向5G-A演进过程中, Massive MIMO、网络切片、边缘计算等功能升级将催生设备替换和新增需求,设备商需持续研发投入以保持竞争力。
三是行业专网打开新增量。垂直行业对5G专网设备的需求逐步释放,定制化基站、轻量化核心网、工业网关等产品市场空间广阔,为通信网络设备投资提供长期增长动力。
四、发展前景与建议
中国5G产业投资将呈现“先高后稳、结构优化”的态势。2023-2024年投资高峰过后,5G网络建设将逐步进入平稳期,投资重点从网络设备向应用场景、融合生态和运营服务转移。建议投资者关注三条主线:一是通信网络设备领域的龙头企业和关键器件供应商,受益于集采放量和海外市场拓展;二是5G行业应用解决方案提供商,聚焦工业互联网、智慧城市等高成长赛道;三是5G与人工智能、云计算、大数据融合带来的新兴投资机会。
2021年中国5G产业投资保持高位运行,通信网络设备占比最大,2023-2024年将迎来投资高峰。随着网络覆盖不断延伸、应用生态逐步完善,5G产业投资有望从“规模驱动”转向“价值驱动”,为数字经济高质量发展提供坚实支撑。